不動産を売却したら昨年より譲渡所得以外の税金が増える理由【合計所得金額の罠】
 tsuzukizeirishi
不動産を売却した際には、譲渡差益に対して税金がかかります。
ただし分離課税といって、他の給与や事業、雑所得とは独立して計算します。
ふと不動産譲渡年の所得税の確定申告書や住民税の納付書に目をやると、
例年と比べて不動産譲渡税以外の税額が増えていることに気づくケースがあると思います。
どういうことなのでしょうか。
合計所得金額による制限がかかっている
・公的年金等控除
・基礎控除
・配偶者控除
の適用については合計所得金額の基準額が設けられています。
基準額を超えると、適用額が減額されます。
自宅を売却した際には所得から3000万円控除できる制度がありますが、
合計所得金額の判定は控除前の金額で判断します。
公的年金等控除
年金の所得区分は雑所得で、収入金額から一定の控除金額を引いた残額が所得となります。
この控除金額について、合計所得金額による制限がかかっています。
(以下国税庁HP参照)
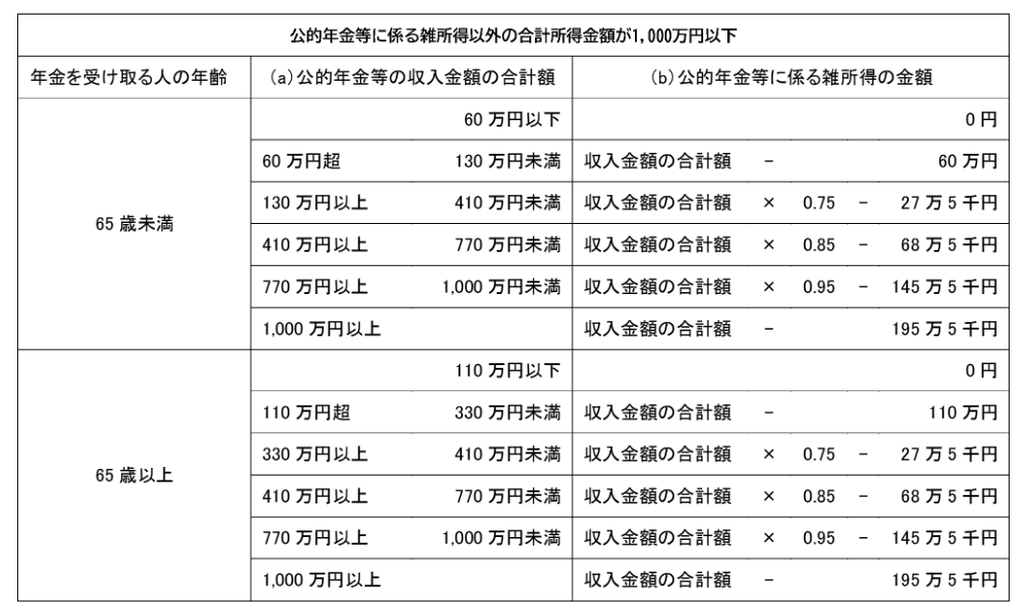
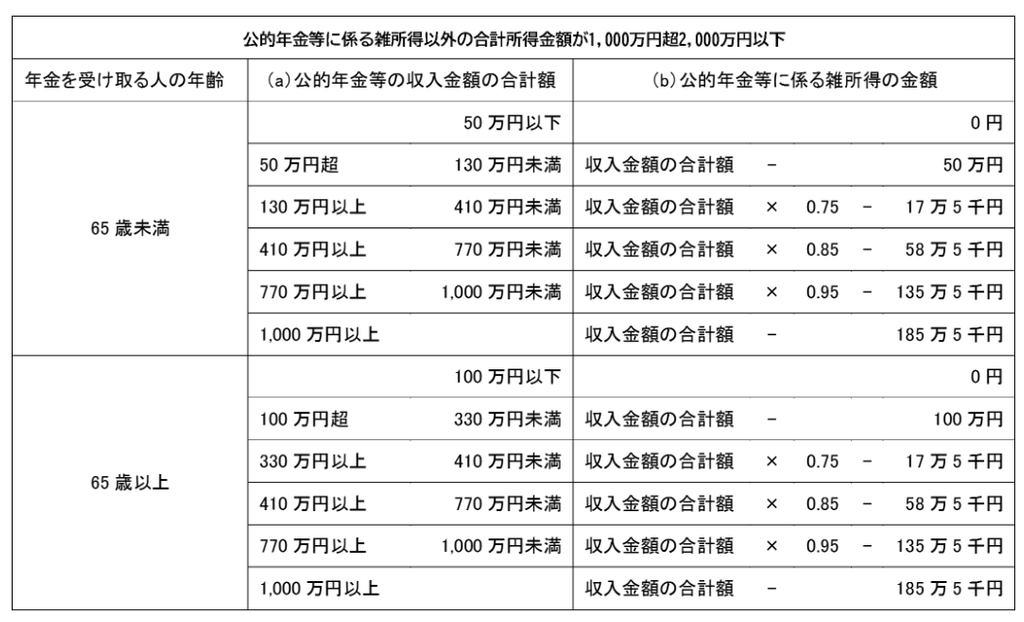
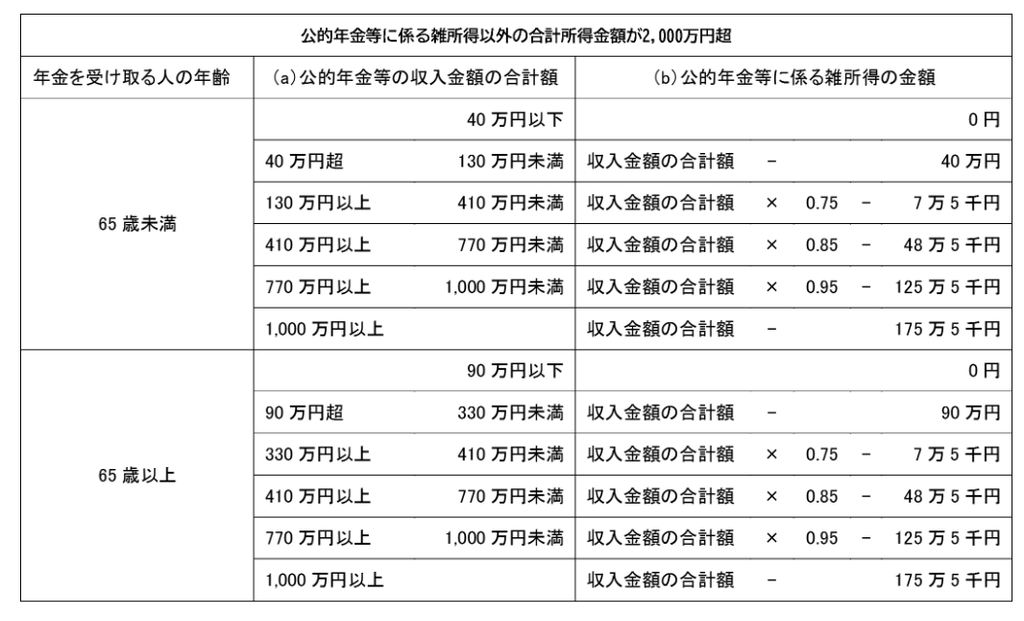
65歳以上の年金収入300万円の方が、自宅を売却して譲渡所得3000万円が出たけれども、
3000万円特別控除を適用し、譲渡税はかからない場合を考えます。
譲渡税の納税はないけれども、
合計所得金額は2000万円を超える(3000万円特別控除適用前)ことから、
公的年金等控除の金額に制限がかかり、
下記が年金の所得となります。
昨年:300万円ー110万円=190万円
当年(不動産譲渡年):300万円ー90万円=210万円
基礎控除
合計所得金額による制限がかかる規定のうち、最も影響があるのは基礎控除。
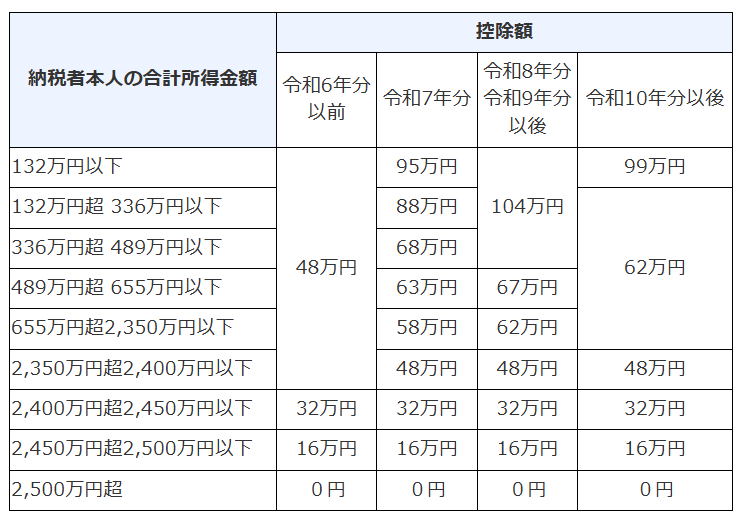
国税庁HPより
先ほどの例でいうと、
年金所得190万円であった方は、令和7年においては88万円控除できていましたが、
譲渡年には合計所得金額が2500万円を超えるため基礎控除額は0円。
昨年、年金所得が基礎控除などの所得控除額の範囲内であったため納税がなかったとしても、
不動産を譲渡した年については納税が生ずる可能性が大いにあります。
配偶者控除
最後に影響を及ぼす控除が配偶者控除。
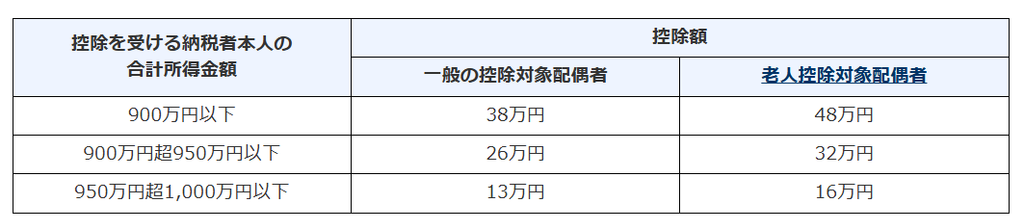
不動産譲渡の前年は年金所得のみで38万円の配偶者控除を受けていたとしても、
譲渡年の合計所得金額が1000万円を超えると配偶者控除額は0円となります。
おわりに
不動産の譲渡所得は他の所得と分離して計算しますが、その所得金額は合計所得金額は含まれます。
結果として他の所得に影響を及ぼすことがあるので留意が必要です。
-----------------------------------------------------------
都築太郎税理士事務所/Tsuzuki Taro Tax Accountant Office
ホームページ(Home)
プロフィール(Profile)
ブログ(Blog)
個人の方(料金表)(Individual-fee)
法人の方(料金表)(Corporate-fee)
お問い合わせ(Contact)