食品軽減税率1%導入後の農業の消費税申告はどうすればよいか【既に課税事業者である場合】
 tsuzukizeirishi
R9年4月1日から食品の消費税率が1%となります。
農家の方の消費税申告にどのような影響があるでしょうか。
今回は既にインボイス登録などをされて消費税の課税事業者である方向けの説明となります。
現在の状況
現状の消費税の納税額計算の仕組みは下図の通りです。
(食品消費税率8%、経費消費税率10%とみなして計算)
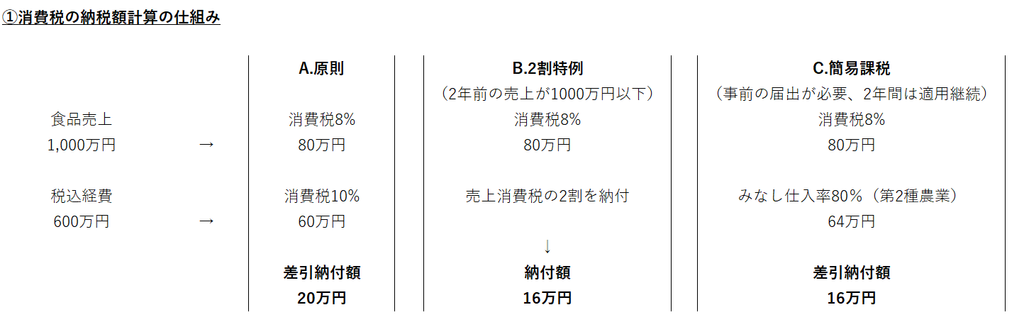
A.原則
売上に含まれる消費税から経費に含まれる消費税を差し引いた残額を納付
B.2割特例
売上消費税の2割を納付
(適用するには、2年前の売上が1000万円以下であること)
C.簡易課税
売上消費税から業種ごとに定められた仕入率(農業は80%)を控除し差額を納付
(事前の届出が必要、2年間継続適用、2年前の売上が5000万円以下であること)
2年前の売上が1,000万円以下である場合には、
売上から簡易に消費税計算ができる2割特例を適用して消費税申告をしている方が多いかと思います。
食品軽減税率1%導入後
食品軽減税率導入後は下図のように消費税の納付額が変わります。
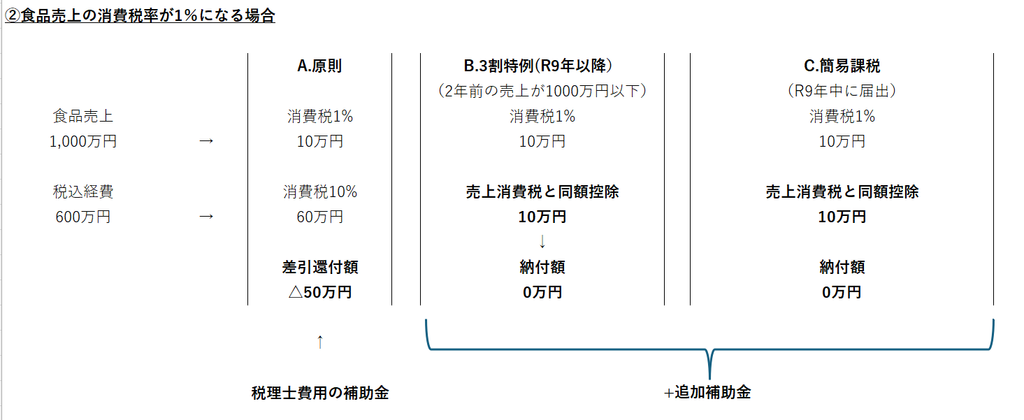
A.原則
売上消費税が1%、経費消費税が10%のため、多くの方が消費税申告が還付となります。
ただし、控除する経費消費税の集計(仕入税額控除といいます)に専門知識が必要なため、
税理士に相談することがおすすめです。
現在、税理士に相談や申告依頼した費用について、
補助金(現時点で金額は不明)が支給される見込みです。
既に簡易課税を適用している方について、R9年から原則計算方式に戻したい場合、
本来R8年中に不適用の届出を提出する必要がありますが、
R9年中に提出すればよいことになりました。
B.3割特例
本来売上消費税の3割を納付する制度ですが、
食品軽減税率の特例として、売上消費税と同額を控除します。
結果として、納付額は0円となり、実質的に免税事業者と変わりません。
(適用するには、2年前の売上が1000万円以下であること)
C.簡易課税
本来売上消費税から業種ごとに定められた仕入率(農業は80%)を控除し差額を納付する制度ですが、
3割特例と同様、食品軽減税率の特例として、売上消費税と同額を控除します。
結果として、納付額は0円となり、実質的には免税業者と変わりません。
(R9年中の届出が必要、2年間継続適用要件はなし、2年前の売上が5000万円以下であること)
3割特例・簡易課税の食品軽減税率の特例を適用しても、
なお手取り額が減少することが見込まれることから、
給付金(現時点で金額は不明)が支給される見込みです。
おわりに
今回は食品軽減税率1%導入後の農業の消費税申告について解説しました。
補助金の具体的な内容は今後の国会審議で決まっていくものと思われますので、
随時情報をアップデートする予定です。
-----------------------------------------------------------
都築太郎税理士事務所/Tsuzuki Taro Tax Accountant Office
ホームページ(Home)
プロフィール(Profile)
ブログ(Blog)
個人の方(料金表)(Individual-fee)
法人の方(料金表)(Corporate-fee)
お問い合わせ(Contact)